
COMPAREZ JUSQU'À 3 SOUMISSIONS DE 3 ASSUREURS POUR VOTRE ASSURANCE HABITATION!
Comparez: Prix, Service, Couverture GRATUITEMENT de jusqu’à 3 Assureurs simplement en remplissant le simple formulaire web ci-dessous.


Besoin d’une soumission rapide?
1 (855) 342-2322


Comparez: Prix, Service, Couverture GRATUITEMENT de jusqu’à 3 Assureurs simplement en remplissant le simple formulaire web ci-dessous.
Comparer les différentes offres d’assurance habitation sur le marché peut s’avérer fastidieux. J’en ai fait l’expérience en 2017, au moment où j’ai acheté (avec ma conjointe) une superbe maison à Québec. En étant à ma première transaction immobilière, je me lançais dans l’inconnu. Et le marché immobilier évolue tellement vite… peut-être avez-vous également ce sentiment?
Si je n’avais pas été épaulé par un courtier d’assurance habitation, mes recherches auraient pu s’éterniser… longtemps!
Par quoi commencer !?
Il faut dire que je suis très rigoureux, je voulais avoir la certitude d’identifier la meilleure assurance! Et je crois avoir fait ce qu’il faut. Laissez-moi vous expliquer comment je m’y suis pris.
Je vous conseille tout d’abord fortement de faire appel à l’expertise de professionnels en assurance et de comparer au moins 3 offres d’assureurs. Et c’est bien beau de comparer, encore faut-il comparer intelligemment.
| Questions | Facteurs de variation des primes d’assurance habitation |
| Assurez vos responsabilités | |
|
À combien s’élève la valeur de votre responsabilité civile?
Avez-vous un animal? |
Le montant de votre protection d’assurance habitation
La partie responsabilité civile associée à votre assurance habitation vous protège financièrement si un préjudice physique ou matériel était causé involontairement à une tierce personne sur votre propriété, et ce, que vous soyez présent ou en déplacement n’importe où dans le monde. La prime d’assurance habitation d’une couverture en responsabilité civile d’un montant de 2 000 000 $ sera plus élevée que celle d’une couverture de 1 000 000 $… mais vous protègera plus efficacement. Il est obligatoire de signaler votre animal dans votre demande de soumissions d’assurance habitation afin que la partie responsabilité civile de cette dernière couvre les éventuels dommages et blessures qu’il pourrait causer. Certaines compagnies d’assurance refusent de couvrir quelques races de chiens prohibées tandis que d’autres le feront, mais en augmentant le coût de votre prime. |
| Assurance de biens : questions vs leurs utilités et comment économiser sur vos primes d’assurance habitation | |
|
Votre adresse et votre code postal |
Risques de réclamation pour feu, vol, vandalisme
Ces informations ne sont pas pour vous faire parvenir une carte de Noël ! Elles peuvent cependant aider votre assureur ou votre courtier d’assurance habitation à déterminer si votre quartier représente un risque élevé de réclamation pour :
Si vous résidez dans un quartier relativement calme et sécuritaire, vos primes d’assurance habitation pourraient être moins élevées. |
|
À combien estimez-vous le coût de reconstruction de votre résidence (valeur à neuf)? Quel est le type de propriété? Quel est le type de construction? Combien avez-vous de salles de bain? Quel est le matériau du revêtement du plancher de la cuisine? En quelle matière les armoires sont-elles conçues? Quelles sont les dimensions de votre maison au rez-de-chaussée (du carré de la maison)? Combien y a-t-il d’étages à votre résidence? (excluant le sous-sol) Avez-vous un garage ou un abri d’auto annexé à la maison? Est-ce que le garage fait partie du sous-sol? À quel pourcentage le sous-sol est-il aménagé? Combien y a-t-il de logements dans la résidence? Quel est le type de revêtement de votre toiture? Quel est votre revêtement extérieur principal? Donnez le pourcentage occupé par chaque type de revêtement extérieur sur votre propriété Quelle est l’année de construction? |
La valeur de reconstruction
Il vous faudra établir le plus précisément possible la valeur
— Si un logement a été aménagé au sous-sol, le coût de reconstruction sera plus élevé (tout comme une maison multi logement). Votre prime d’assurance habitation sera ajustée en conséquence. — Certains types de revêtement extérieur ou de toiture représentent une valeur de remise à neuf plus élevée. De plus, certains revêtements ont une durée de vie plus longue. Par exemple, une toiture âgée de 20 ans recouverte de métal n’aura aucune incidence sur votre prime d’assurance habitation, mais ce ne sera pas le cas si elle est recouverte de bardeaux d’asphalte. Aussi, un recouvrement de toiture installé par des professionnels pourrait entrainer une diminution de vos primes. — Si votre maison est récente, la valeur de remplacement sera considérée. Si votre maison est patrimoniale, certaines règles devront être respectées lors de sa reconstruction; ce qui se traduit par une augmentation des coûts… donc de vos primes. — Si votre maison est ancestrale, les rénovations effectuées seront prises en considération pour évaluer la valeur de remplacement. Si, par exemple, elle est encore isolée au bran de scie, les risques de préjudices sérieux dus à un incendie seront tenus pour compte. |
| Est-ce qu’il y a un poste de pompier à moins de 8 km?
Est-ce qu’il y a une borne-fontaine à moins de 300 mètres? Est-ce qu’il y a des fumeurs? Quelle est la principale source de chauffage? Est-ce qu’il y a d’autres sources de chauffage / chauffage auxiliaire? À part un détecteur de fumée, avez-vous une alarme incendie reliée à une centrale de télésurveillance? |
Risques de préjudices dus à un incendie
Un service de sécurité incendie et/ou une borne-fontaine à proximité de votre résidence signifie que les risques de réclamation pour couvrir des dommages majeurs causés par un incendie sont moins élevés. De ce fait, vos primes pourraient s’en trouver réduite. Le montant de vos primes diminuera aussi si aucun fumeur ne réside dans votre demeure. Pour un assureur, les risques de réclamations sont moindres si votre système de chauffage est électrique ou à air pulsé (chauffage central). Vos primes pourraient donc être moins élevées. Les réservoirs d’huile d’un système de chauffage au mazout représentent des risques environnementaux que votre assureur devra couvrir advenant une fuite. Ce risque sera considéré lors du calcul de votre prime. Un poêle à bois mal installé représente, pour sa part, un risque d’incendie ou d’intoxication au monoxyde de carbone. Risque plus élevé est synonyme de prime plus élevée. Réduisez votre prime d’assurance habitation en reliant votre système d’alarme incendie à un centre de télésurveillance. |
|
En quelle année la toiture a-t-elle été refaite? Est-ce que votre toit est plat ou en pente? En quelle année les fenêtres ont-elles été remplacées? Le type de solage Avez-vous un bassin de captation au sous-sol (avec une pompe submersible)? Avez-vous un spa? Avez-vous une piscine? Quel type de piscine? Quelle est l’année de votre réservoir à eau chaude? |
Risques d’infiltration d’eau par le toit
Une toiture de plus de 20 ans et un toit plat sont souvent synonymes de risques d’infiltration d’eau par la toiture, donc de primes d’assurance habitation plus élevées.
Risque d’infiltration d’eau par les fenêtres Ce risque n’est pas couvert par une assurance habitation de base, mais par une protection complémentaire.
Risque d’infiltration d’eau par le solage Un solage conçu en blocs de béton ou en pierres sera, au fil du temps, plus propice aux infiltrations d’eau qu’un solage en béton coulé ou sur pieux. Cet état de fait sera considéré dans le calcul de votre prime. Ce risque n’est pas couvert par une assurance habitation de base, mais par une protection complémentaire.
Risques de refoulement d’égouts Ce risque n’est pas couvert par une assurance habitation de base, mais par une protection complémentaire.
Autres risques de dommages par l’eau Votre assurance habitation couvre les dommages dus par l’eau d’une piscine (ou d’un spa) qui se brise, peu importe le type de piscine. La présence d’une piscine (ou d’un spa) augmente donc le montant de votre prime d’assurance habitation.
Une protection complémentaire est requise pour couvrir les dommages subis par une piscine hors terre (toile et tôle). Une piscine creusée est considérée comme une dépendance (à l’instar d’un garage annexé). Votre assureur ajustera votre prime d’assurance habitation en vue de couvrir d’éventuels frais de réparation ou de reconstruction. Dans 50 % des cas, les réclamations pour dommages par l’eau sont dues au bris d’un chauffe-eau. Votre assureur pourrait refuser de vous indemniser si votre chauffe-eau est désuet ou si l’installation est non conforme. Si l’âge de votre appareil représente un risque de dommage par l’eau, acheter un nouveau chauffe-eau pourrait contribuer à réduire vos primes d’assurance habitation |
| Avez-vous un système d’alarme contre le vol? | Préjudices dus à un vol
Économisez sur votre prime d’assurance habitation en sécurisant votre logis |
| Y a-t-il une activité commerciale à la résidence? | Certains de vos biens professionnels pourraient ne pas être couverts ou être garantis de façon limitée comme quelques meubles, le système informatique d’un consultant en informatique…
Une protection complémentaire à votre assurance habitation de base pourrait être requise. |
| Avez-vous un prêt hypothécaire? | Si vous avez un prêt hypothécaire, votre compagnie d’assurance devra avant tout payer votre créancier, advenant un sinistre.
Il sera tenu compte de ce facteur lors du calcul de votre prime d’assurance habitation. Il est d’ailleurs fort probable que vous n’obteniez pas votre prêt hypothécaire si vous n’avez pas premièrement souscrit une assurance habitation, votre créancier ne voulant pas perdre son investissement. |
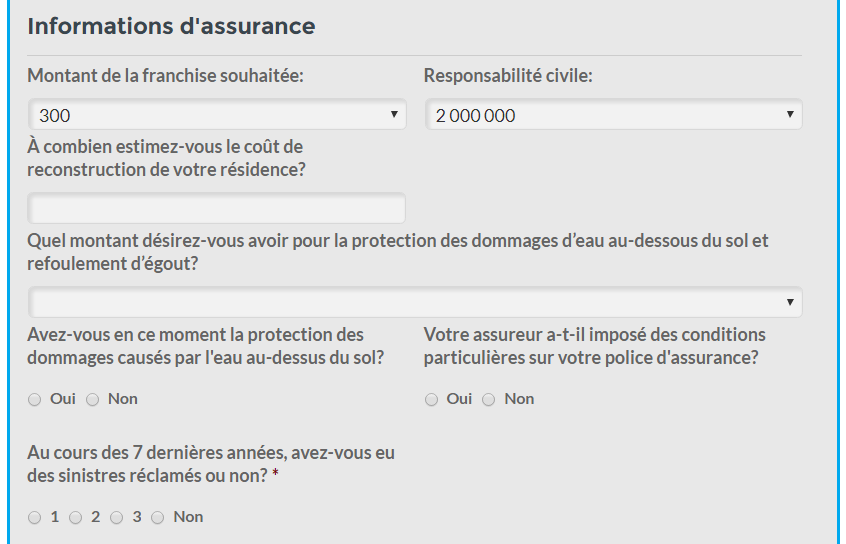
Section du formulaire d’assurance habitation à remplir
Rien de plus simple! Il suffit de remplir le formulaire affiché sur la page d’accueil du site Web de Soumissions Assurances. Il tient sur 2 pages et ne nécessite que quelques minutes à remplir.
Demander une soumission à la fois sur les sites de chaque assureur? Trop long!
Comme c’est probablement votre cas, j’ai un emploi du temps chargé et je voulais que le processus soit rapide et efficace. Un des avantages d’utiliser le comparateur de Soumissions Assurances est que le formulaire à remplir permet de répondre à TOUTES les questions des principales compagnies d’assurance au Québec!
Pas besoin de répéter les mêmes informations à plusieurs reprises. Avec Soumissions Assurances, on sait à quoi s’en tenir… Et les assureurs aussi. Lors de leur prise de contact au téléphone, les partenaires de la plateforme (des courtiers en assurances et des assureurs) ne vous bombarderont pas d’autres questions, parce qu’ils auront déjà suffisamment d’information sur votre situation. C’est ce qui m’a charmé dans le concept.
Oui, c’était maintenant aux assureurs à faire leurs calculs et à me contacter avec leurs offres concrètes. Parmi les professionnels de l’assurance auxquels Soumissions Assurances m’a mis en contact (leurs partenaires), il y avait un courtier et 2 assureurs directs; toutes des compagnies d’assurance réputées ou de confiance.
*Le thé n’est pas obligatoire, mais je le recommande fortement.
En moins de 24 à 48 heures, il me semble, j’avais reçu mes offres. Les assureurs m’ont contacté par téléphone pour me présenter leurs chiffres.
Et je ne comprenais pas grand-chose à tous ces nouveaux termes: primes, franchises, avenants… Disons que j’avais quelques questionnements!
Par exemple, je ne savais pas trop si je devais opter pour une couverture pour la responsabilité civile de 1 000 000 ou 2 000 000. Avec les conseils des experts et en constatant que la différence de prix était minime, j’ai compris les implications et préféré opter pour le plus gros montant.
Ma piscine datant de quelques années et mon budget étant limité, on m’a également recommandé de ne pas la couvrir afin de prioriser les protections correspondant à mes attentes. Il allait aussi être possible de combiner mes assurances habitation et auto pour économiser plus.
Bref, chacun des experts en assurance habitation qui m’a contacté a pris le temps de répondre à mes questions à propos des avenants, des primes, modes de versements, avantages/inconvénients…
En tout, j’ai échangé plus de 10 courriels avec les assureurs au cours de ma période de questions. Je suis fatiguant hein!
 Sans vous raconter ma vie, je vous fais rapidement le topo de ce que je désirais obtenir avec mon assurance habitation. Car c’est seulement après avoir établi les critères d’évaluation et de comparaison qu’il est possible de comparer.
Mes attentes et besoins réels établis avec l’accompagnement des assureurs:
Je vous conseille d’énumérer, sur papier, ces éléments (critères de choix) qui vous permettront plus tard rapidement d’éliminer les offres insuffisantes.
Mais avant de disqualifier une offre, prenez bien soin de faire connaître vos critères à chaque soumissionnaire. Ils ont également besoin de cette liste pour vous faire l’offre qui vous conviendra le mieux. Dans mon cas, après une première offre déficiente, un des assureurs a su rebondir avec brio en m’amenant une deuxième offre beaucoup plus compétitive.
Il faut dire que j’avais environ un mois pour magasiner mon assurance habitation, je n’étais pas serré dans le temps. Si votre réalité est différente, vous pourriez accélérer le processus en ne demandant qu’à l’assureur vous inspirant le plus confiance ou vous ayant offert la meilleure offre, jusque là, de faire une deuxième offre en fonction des nouveaux paramètres.
À titre d’exemple, je vous invite à comparer l’offre préliminaire et la proposition finale que j’ai reçues de l’assureur que j’ai choisi. Vous constaterez que plusieurs éléments ont changé.
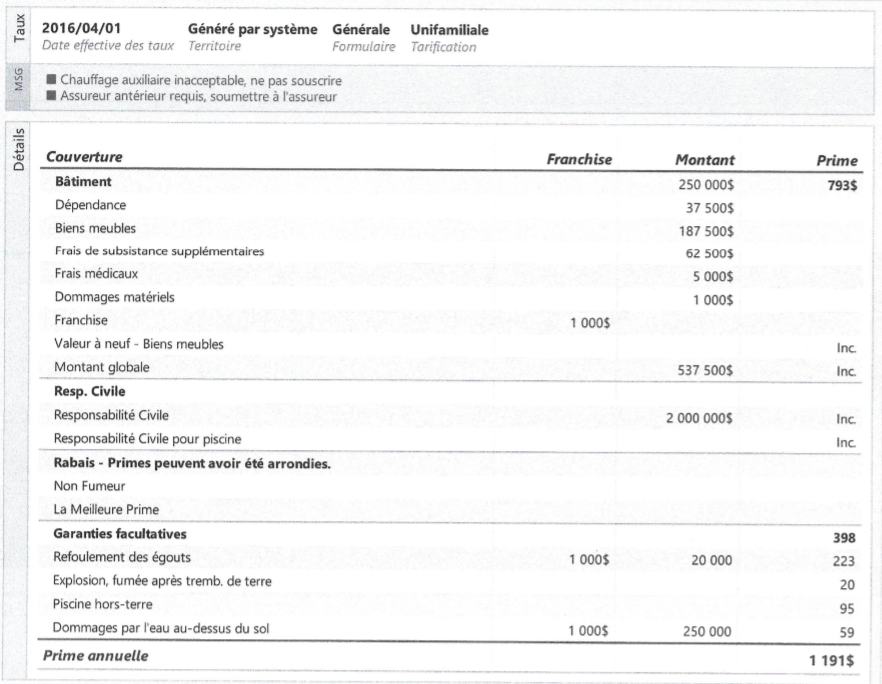 La première offre de cet assureur |
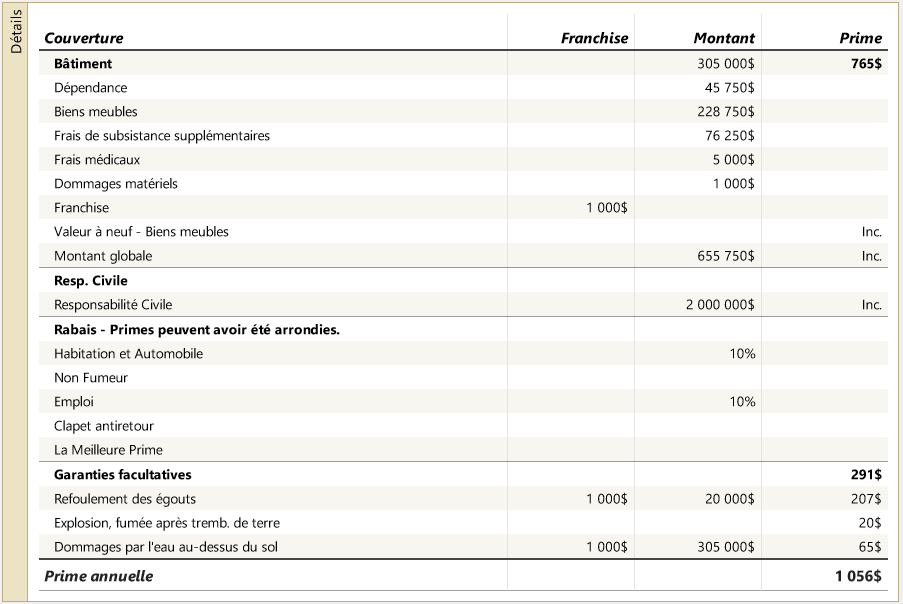 L’offre finale |
Par exemple, le montant de couverture du bâtiment est passé de 250 000$ à 305 000$ pour m’offrir une couverture suffisante en cas de perte totale. Aussi, en discutant avec l’assureur, j’en suis venu à découvrir que je pouvais bénéficier de 2 rabais:
Entre l’offre préliminaire et la finale, j’en ai reçu au moins 2 autres dans lesquelles je demandais au courtier de me montrer d’autres scénarios de couverture.
L’offre finale ci-dessus est celle que j’ai retenue. Voici les 2 des autres soumissions auxquelles je l’ai confrontée avant de faire mon choix.
PREMIÈRE RONDE ÉLIMINATOIRE: offre 2 VS offre 3
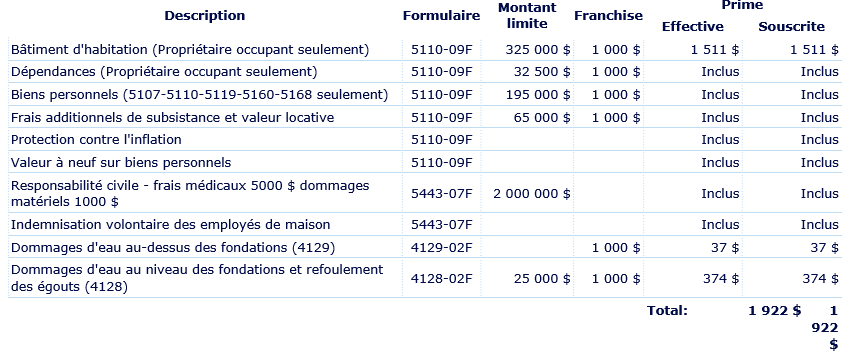
Offre 2
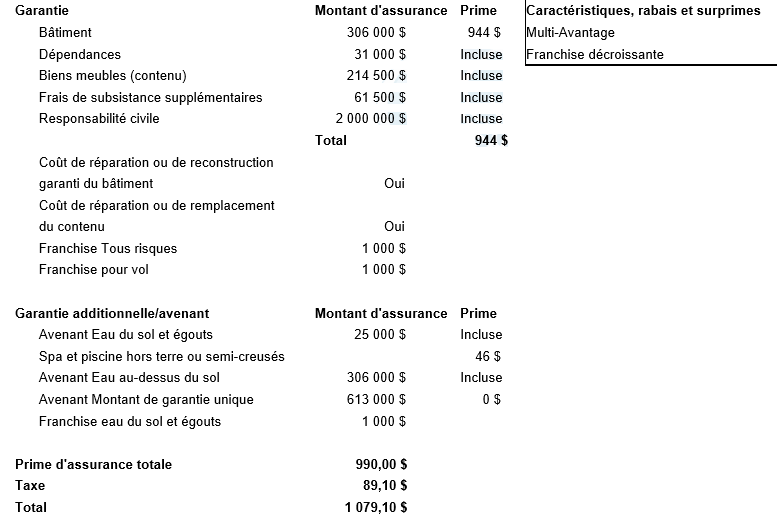
Offre 3
Pour en venir à sélectionner la meilleure offre, j’ai décidé de procéder par élimination. Donc si l’on compare les 2 dernières offres que je vous ai montrées selon mes critères préétablis:
Voici maintenant la GRANDE FINALE! Offre 3 VS Offre 1:
Offre 3
Offre 1
Reprenons mes critères:
PS: Notez qu’il est possible que, comme il m’est arrivé, un assureur vous exige de faire inspecter votre clapet antiretour si vous désirez une protection contre les dommages causés par l’eau au-dessous du sol. Il faut prévoir les coûts qui y sont associés. D’autres vérifications peuvent être demandées, clarifiez cela avec vos soumissionnaires.
MON GRAND GAGNANT: l’offre 1 (assureur du bas lors de cette grande finale)
Évidemment, je vous épargne certains détails par souci de concision, mais au final je crois que vous êtes en mesure de bien saisir les éléments que j’aurai dû considérer. J’ose espérer que ce texte vous orientera dans votre magasinage. Encore une fois, je vous encourage fortement à comparer un minimum de 3 offres, car les primes et protections varient beaucoup d’une compagnie à l’autre.
Le formulaire gratuit sur Soumissions Assurances est d’ailleurs un bel outil. Tout est rapide par la suite.
Une fois que mon choix a été fait, j’en ai informé le courtier d’assurance en question par courriel. Il m’a demandé de:
J’ai procédé à tout ça dans la journée. J’ai aussi dû annuler mon assurance auto auprès d’un autre assureur pour tout centraliser auprès de mon nouvel assureur. J’ai dû payer une pénalité de quelques dizaines de dollars pour résilier ce contrat d’assurance auto. Ça en valait le coup.
 Puisque j’avais seulement une version numérique de la soumission, l’assureur m’a fait parvenir (dans la semaine, il me semble) une copie papier du contrat en tant que tel. Il entrait en vigueur le jour de la prise de possession de ma nouvelle maison.
Les 3 assureurs qui m’ont contacté par le biais de Soumissions Assurances m’ont tous offert un service irréprochable, celui que j’ai choisi fut particulièrement patient et à l’écoute de mes attentes.
À l’issue du processus, j’étais en confiance puisque je comprenais désormais beaucoup mieux et surtout, parce que je demeurais tout de même très novice dans le domaine des assurances, je savais que j’avais confié mon dossier à des professionnels recommandés et recommandables.
Ça fait maintenant quelques mois que je jouis de ma nouvelle résidence et, heureusement, je n’ai pas eu à sortir mon contrat d’assurance pour réclamer quoi que ce soit! Bon, je dois admettre que j’ai fait quelques dégâts en essayant de m’improviser homme à tout faire, mais ce ne fut rien de bien majeur… et c’est une tout autre histoire!
 Comme vous avez pu le voir au cours de ce texte, en s’alliant à des professionnels de l’assurance habitation, il y a moyen de s’assurer de faire le meilleur choix sans y passer des heures.
Pour obtenir jusqu’à 3 offres, il vous suffit de remplir le formulaire
de demande de soumissions auprès de leurs partenaires ayant accès à plusieurs compagnies d’assurance habitation au Québec.
Vous les recevrez dans les prochaines heures. Ce service de Soumissions Assurances est gratuit, rapide et sans engagement de votre part!
Comparez: Prix, Service, Couverture GRATUITEMENT de jusqu'à 3 Assureurs simplement en remplissant le simple formulaire web ci-dessous.


SoumissionsAssurances.ca n’est pas une entreprise d’assurances ni un courtier d’assurances, mais une plateforme web qui met en contact les utilisateurs qui cherchent une assurance et les entreprises ou courtiers en assurances.
Meilleures compagnies d'assurance habitation au Québec
Meilleures compagnies d'assurance auto au Québec
Top compagnies d'assurance VR
Meilleures compagnies d'assurance vie au Québec
 English